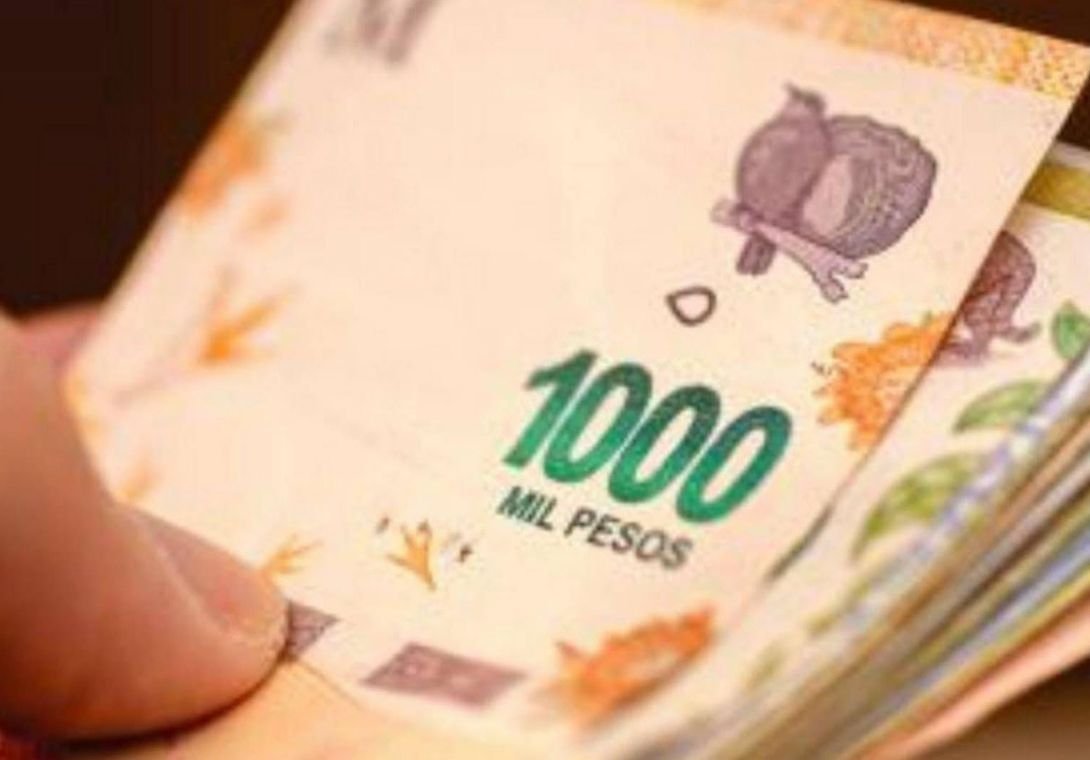
Vecinos de barrios populares de la capital entrerriana relatan que recurrieron a créditos informales de punteros vinculados al narcotráfico y ahora sufren amenazas, pérdida de pertenencias y hasta el riesgo de quedarse sin vivienda. En algunos casos, aseguran que también los presionan para que sus casas funcionen como lugares de acopio. Bajada Grande y Anacleto Medina aparecen entre los barrios señalados por los damnificados. En Rosario, el asesinato de una mujer por una deuda expuso hasta dónde puede llegar este mecanismo.
En los barrios populares de Paraná hay familias que viven con miedo por una deuda. No se trata de un banco ni de una financiera: el dinero se los prestaron punteros que, según los testimonios recogidos por Demo Comunicación, están vinculados bandas narco.
Esta redacción tomó contacto directo con vecinos damnificados de distintos sectores de la ciudad. En sus testimonios, relataron situaciones de endeudamiento, amenazas, pérdida de pertenencias y riesgo de quedarse sin sus viviendas. También describieron presiones para que algunas casas sean utilizadas como lugares de acopio vinculados al negocio narco.
Por la gravedad de los hechos relatados y el riesgo que podría implicar para las víctimas hacer públicas sus identidades, sus nombres se mantienen bajo reserva.
La necesidad de recurrir a estos préstamos no puede separarse de las condiciones económicas en las que viven muchas de estas familias. La informalidad laboral les cierra las puertas del sistema financiero formal y, en una sociedad en la que los sectores más pobres soportan un fuerte endeudamiento, acceder a estos circuitos informales puede convertirse en la única alternativa para conseguir dinero. En muchos casos, no se trata de financiar consumos extraordinarios, sino de resolver urgencias cotidianas y llevar comida a la mesa familiar.
Esa necesidad las expone a prestamistas que, según los testimonios recogidos, están vinculados con el narcotráfico. Cuando la deuda crece y no pueden pagar, comienzan a perder sus pertenencias y, en algunos casos, hasta sus hogares. El modus operandi consiste en cobrar intereses usurarios que hacen prácticamente imposible saldar la deuda y mantienen a las víctimas atrapadas en un endeudamiento creciente. Otros denuncian que son presionados para colaborar con el negocio narco: les exigen que sus casas funcionen como lugares de acopio.
Los testimonios describen un mecanismo que combina préstamos informales, endeudamiento, amenazas y presión sobre las familias más vulnerables. El caso de Rosario, donde la Justicia imputó a tres personas por el asesinato de una mujer que había tomado un crédito y no pudo afrontar su devolución, muestra el extremo al que puede llegar este circuito.
Préstamos narco en Paraná: Bajada Grande y Anacleto Medina, entre los barrios afectados
En las consultas realizadas por esta redacción, los damnificados pertenecen a barrios como Bajada Grande y Anacleto Medina donde existen varios afectados por estas situaciones.
En la zona noroeste de Paraná, los testimonios señalan a un grupo liderado por ciudadanos colombianos, al que vinculan con préstamos informales y amenazas contra varias familias. Según los relatos, las víctimas son, en su mayoría, jóvenes de barrios populares que recurren a estos créditos ante la falta de alternativas.
Los vecinos describieron que, cuando no pueden cumplir con los pagos, la presión aumenta y puede traducirse en amenazas, pérdida de pertenencias y riesgo de quedarse sin vivienda, «estamos con la soga al cuello, no tenemos forma de pagar», sostuvieron. También denunciaron que, en algunos casos, se exige a las familias poner sus casas a disposición de la organización para utilizarlas como lugares de acopio.
Los testimonios recogidos por Demo Comunicación describen un mecanismo que va más allá del préstamo: el endeudamiento puede convertirse en una herramienta de presión sobre las familias y de control del territorio.
Tiroteos en Bajada Grande: vecinos advierten sobre las amenazas y las deudas
La información recogida por este medio coincide con hechos policiales ocurridos en sectores populares de Paraná, entre ellos los tiroteos contra viviendas en Bajada Grande. Uno de esos episodio tomado como referencia ocurrió el 30 de abril de este año, en esa oportunidad el frente de una viviendas recibió impactos de balas, también en el mes de abril en Anacleto Median Norte un grupo de motociclistas ingreso a una vivienda amenazo a toda una familia e hirió a un niño de 9 años.
La información oficial no mencionó la participación de “soldaditos” de organizaciones narco en esos ataques. Sin embargo, vecinos del barrio vienen advirtiendo que sí intervienen y que su presencia funciona como una forma de amedrentamiento sobre las familias.
Las crónicas policiales suelen resumir este tipo de agresiones con armas de fuego bajo la fórmula “enfrentamiento entre bandas”. Los testimonios recogidos sugieren que esa explicación puede simplificar una trama más compleja, en la que las deudas y las amenazas también podrían estar detrás de algunos de estos episodios.
Rosario: una mujer asesinada por una deuda de 400 mil pesos
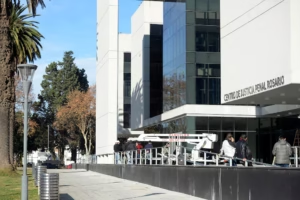
El caso de Rosario permite dimensionar hasta dónde puede escalar este mecanismo. Este viernes, la Justicia imputó a tres personas por el asesinato de Natalia Andrea Giménez, de 35 años, quien había tomado un préstamo de 400 mil pesos y debía devolver 800 mil en un mes.
Según la acusación de la fiscal Paula Barros, la orden de atacarla partió de un preso alojado en la Unidad Penitenciaria 6. En su celda se encontró un cuaderno con 54 operaciones de crédito.
Los tres imputados responden por homicidio calificado. Dos de ellos también fueron imputados por usura agravada por habitualidad.
El caso expone cómo una deuda puede convertirse en una herramienta de violencia cuando el prestamista está vinculado con una organización criminal. También muestra el riesgo de que el incumplimiento de los pagos deje de ser un conflicto económico y pase a resolverse mediante amenazas y ataques.
La Fiscalía General de Santa Fe ya había advertido sobre esta problemática en su informe de gestión 2025. Allí señaló que la usura muta hacia la extorsión y funciona como una herramienta de control territorial del crimen organizado.
El patrón que describen las investigaciones en Rosario guarda similitudes con los testimonios recogidos en Paraná: captación de personas vulnerables, tasas imposibles de afrontar, cobros diarios mediante el sistema conocido como “gota a gota” y una escalada de violencia que puede ir desde las amenazas verbales hasta la presencia de grupos armados frente a una vivienda.
Muchas víctimas no denuncian por miedo. Para una familia de un barrio popular, la posibilidad de comprar otra vivienda es prácticamente inexistente. Así, queda atrapada entre dos alternativas: continuar pagando una deuda imposible o arriesgarse a perder el único techo que tiene.
Desde el Ministerio de Seguridad santafesino aclaran que la violencia contra los deudores existe, aunque no es sistemática. Aun así, el caso de Giménez expone el extremo al que puede llegar el endeudamiento cuando el acreedor es una organización criminal.
Cómo funciona el negocio de los préstamos narco, según un investigador del CONICET
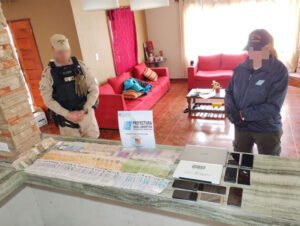
Para entender qué hay detrás de estos casos, resulta relevante el análisis del investigador del CONICET y editor de la revista Crisis, Juan Pablo Hudson, quien estudió el fenómeno en Rosario y lo explicó en FM De la Calle.
Hudson parte de una premisa: el narcotráfico dejó de depender exclusivamente de la venta de drogas y diversificó sus negocios. Parte de ese dinero vuelve a circular dentro de los propios barrios mediante préstamos, juego clandestino y otras actividades que requieren una extensa red de intermediarios. Según describe, hay muchas personas que manejan grandes cantidades de dinero en el territorio, y ese capital se multiplica.
La cercanía es una de las claves del sistema. Quien presta dinero en un barrio puede ser un vecino, un amigo o un tío; muchas veces, alguien que también atravesó problemas de endeudamiento y que, por eso, sabe cómo acercarse a quien necesita plata.
El investigador denomina a esa dinámica “conciencia deudora”. Según su explicación, la bancarización de quienes recibían planes sociales fue una de las puertas de entrada del mecanismo, que luego fue apropiado por las redes narco. El objetivo es convertir al propio deudor en acreedor de su entorno, de modo que la deuda se extienda a través de los vínculos cotidianos.
Cuando la cadena de pagos se corta, las consecuencias pueden ser extremas. Hudson recuerda una frase que escuchó durante su trabajo de campo y que resume la lógica del cobro: la deuda se paga con “la casa o tu hijo”.
Cuando la acumulación de deuda es muy grande, relata, las organizaciones directamente sacan a las familias de sus viviendas y se quedan con ellas. Esas propiedades pueden transformarse en búnkers o ser alquiladas.
La secuencia coincide con lo que describen los vecinos de Paraná: primero se pierden las pertenencias, después aparece el riesgo de perder la vivienda y, en medio de las amenazas, puede llegar la presión para que la casa sea utilizada por la organización.
Hudson también advierte sobre la tendencia a individualizar el problema. En el caso del juego clandestino, administrado mediante aplicaciones y una red de “cajeras” que trabajan las 24 horas, plantea que no se trata solamente de un problema de ludopatía, sino de un mercado ilegal y criminal que genera violencia, endeudamiento y presión sobre quienes participan.
El investigador vincula este fenómeno con el deterioro social y el vaciamiento de programas como Potenciar Trabajo. Según su planteo, allí donde se retira el ingreso público proliferan los mercados ilegales. Incluso sostiene que una de las razones por las que los barrios populares no explotan es la circulación de dinero ilegal que, pese a los enormes riesgos, permite que muchas personas sobrevivan.
Narcotráfico y política: los gobernadores hablan de las campañas, pero ¿qué pasa en los barrios?
Mientras en los barrios populares de Paraná las deudas se cobran con amenazas y con el riesgo de perder el techo, la dirigencia política parece concentrar la atención en otro aspecto del avance del narcotráfico: su posible financiamiento de la política.
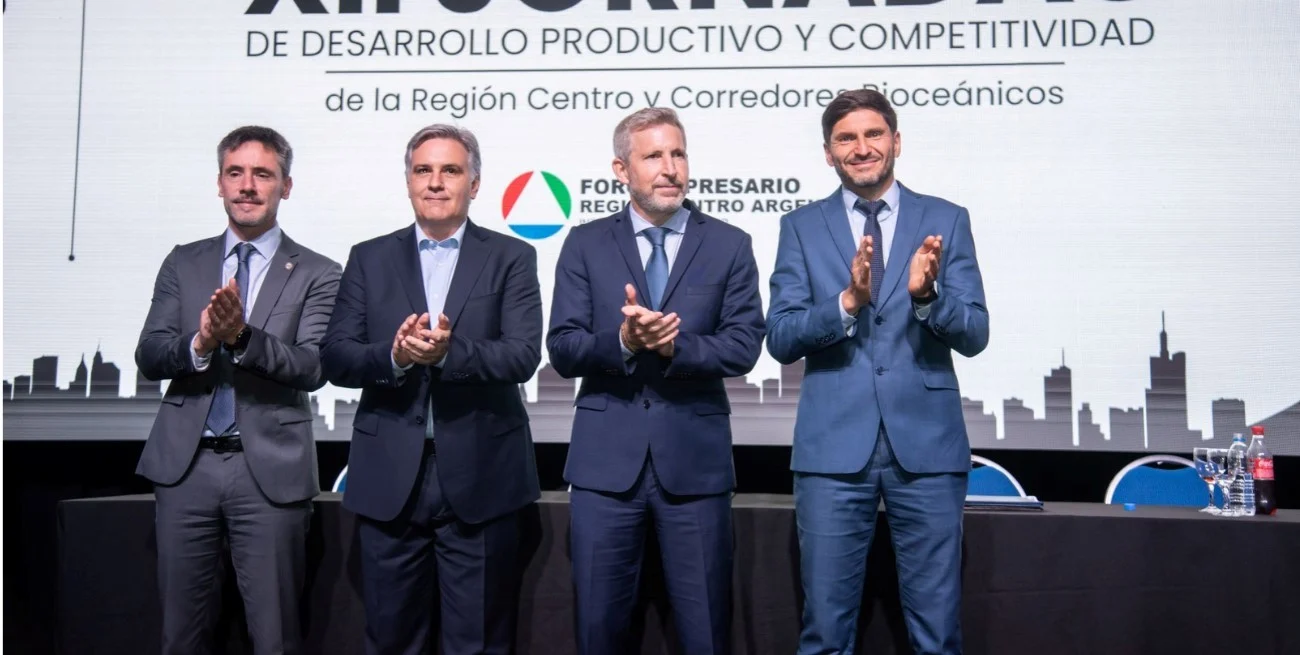
Esta semana, en Paraná, los gobernadores Rogelio Frigerio, Maximiliano Pullaro y Martín Llaryora participaron del encuentro de la Región Centro. Consultados sobre la reforma electoral, coincidieron en reclamar controles para evitar que el narcotráfico termine financiando a la política. Pullaro dijo no saber si eso ocurrió en el país, pero advirtió que “no nos puede pasar a nosotros”.
El reclamo es válido, pero también deja expuesta una diferencia entre el riesgo que preocupa a la dirigencia y la violencia que ya afecta a sectores de la sociedad. La atención estuvo puesta en la posibilidad de que el narcotráfico financie campañas electorales.
En las declaraciones de los tres gobernadores conocidas por este medio no hubo referencias al narco que, según denuncian vecinos de Paraná, ya opera en los barrios mediante este tipo de préstamos informales.
Para quienes atraviesan estas situaciones, el problema no es una hipótesis sobre lo que podría ocurrir en el futuro. Es una amenaza concreta, que condiciona su vida cotidiana y pone en riesgo sus bienes y el lugar donde viven.
La información recogida por Demo Comunicación plantea una pregunta que excede el debate electoral: qué respuestas existen para las familias que quedan atrapadas en préstamos imposibles de pagar y que, por miedo a las represalias, muchas veces ni siquiera se animan a denunciar.
Mientras en Rosario un caso judicial expone el desenlace fatal al que puede conducir una deuda con una organización criminal, los testimonios de Paraná advierten sobre un mecanismo que también podría estar avanzando en los barrios populares de la capital entrerriana.
Deja una respuesta